1. 프롤로그 — 700원 아끼려다 보증금 전부를 잃는다
전세 계약을 앞두고 가장 많이 놓치는 서류가 바로 등기부등본(정식 명칭: 등기사항전부증명서)입니다. 인터넷등기소(iros.go.kr)에서 단 700원이면 발급받을 수 있는데도, "중개사가 보여줬으니까 됐겠지"라며 직접 확인하지 않고 넘어가는 경우가 많습니다.
하지만 최근 몇 년간 반복된 전세사기 사건들을 들여다보면, 피해자 대부분이 계약 전 등기부등본만 제대로 읽었어도 위험을 미리 알아챌 수 있었던 사례가 상당수입니다. 등기부등본은 복잡해 보이지만, 사실 구조 자체는 단순합니다. 갑구와 을구, 이 두 항목만 정확히 볼 줄 알면 절반 이상의 위험은 걸러낼 수 있습니다. 오늘은 등기부등본의 기본 구조와, 반드시 조심해야 할 위험 신호 3가지를 정리해보겠습니다.
2. 등기부등본의 기본 구조
간단히 말해 **갑구는 "누가 이 집의 주인인가"**를, **을구는 "이 집에 어떤 빚이나 다른 권리가 얹혀 있는가"**를 보여주는 항목입니다. 계약서에 도장 찍을 집주인이 실제 갑구상 소유자와 이름·주민등록번호가 일치하는지부터 확인하는 것이 첫 단추입니다.
3. 등기부등본 예시로 보는 위험 신호 (샘플)
아래는 이해를 돕기 위해 만든 가상의 예시입니다(실제 인물·주소와 무관).
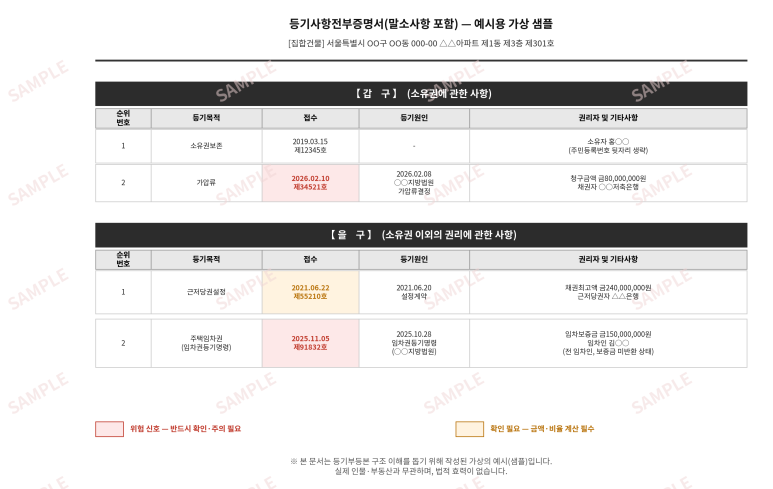
이 세 가지 — 근저당, 가압류, 임차권등기명령 — 이 등기부등본에 찍혀 있다면 반드시 멈춰서 따져봐야 합니다.
4. 위험 신호 ① 근저당(근저당권)
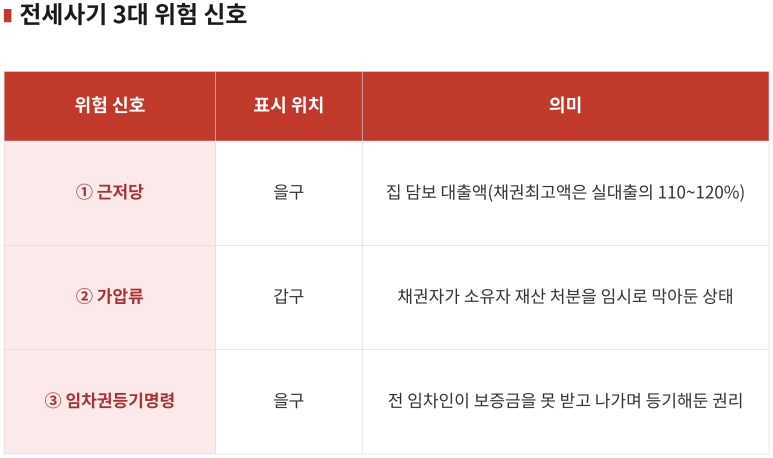
을구에 표시되는 근저당권은 집주인이 이 집을 담보로 은행에서 대출을 받았다는 뜻입니다. 여기서 반드시 알아야 할 함정이 하나 있습니다.
채권최고액 ≠ 실제 대출금 등기부에 적힌 '채권최고액'은 통상 실제 대출 원금의 110~120% 수준으로 설정됩니다. 즉 채권최고액 2억 4,000만 원이라면, 실제 대출금은 약 2억 원 안팎일 가능성이 높습니다.
안전 기준선: 일반적으로 (근저당 설정액 + 내 전세보증금) ÷ 집값(시세) = 70~80% 이하면 비교적 안전한 선으로 봅니다. 이 비율이 90%를 넘어가면 이른바 '깡통전세' 위험이 커집니다. 참고로 2026년 기준 HUG(주택도시보증공사) 전세보증금 반환보증보험은 공시가격의 126%(공시가격 140% × 전세가율 90%) 이내여야 가입이 가능하도록 요건이 강화된 상태입니다. HUG 보증보험 가입 자체가 거절되는 매물이라면, 그 자체가 강력한 위험 신호라고 보셔야 합니다.
5. 위험 신호 ② 가압류
갑구에 가압류가 찍혀 있다면, 집주인이 다른 채권자(은행·개인 등)에게 빚을 갚지 못해 법원이 집주인의 재산 처분을 임시로 막아둔 상태라는 뜻입니다. 가압류는 그 자체로 소유권을 빼앗는 것은 아니지만, 이 집이 향후 경매로 넘어갈 가능성을 보여주는 명확한 경고 신호입니다.
특히 계약 직전까지 없던 가압류가 계약 당일이나 잔금일 사이에 새로 설정되는 경우도 있기 때문에, 계약 전 → 계약 당일 → 잔금일, 이렇게 최소 2~3회에 걸쳐 등기부등본을 재발급받아 확인하는 것이 안전합니다.
6. 위험 신호 ③ 임차권등기명령
세 가지 중 가장 강력하고 직접적인 경고 신호입니다. 임차권등기명령이란, 앞서 살던 세입자가 계약이 끝났는데도 보증금을 돌려받지 못해 법원에 신청해 등기부(을구)에 기록해둔 권리입니다. 즉 이 표시가 있다는 것은 **"이 집에서 이미 한 번 보증금을 못 받고 쫓겨나듯 나간 세입자가 있었다"**는 뜻입니다.
임차권등기명령의 효력은 임대인에게 결정이 송달된 때(또는 촉탁등기가 완료된 때) 발생하며, 등기가 완료되면 전 임차인은 이사를 나가더라도 기존의 대항력과 우선변제권을 그대로 유지한 채 보증금을 받을 권리를 지킬 수 있습니다. 문제는 이런 이력이 있는 집이라면, 집주인의 자금 사정이 근본적으로 좋지 않을 가능성이 높다는 점입니다. 임차권등기명령이 설정된 매물은 그 이유가 완전히 해소(말소)되지 않은 이상 계약을 재고하는 것이 안전합니다.
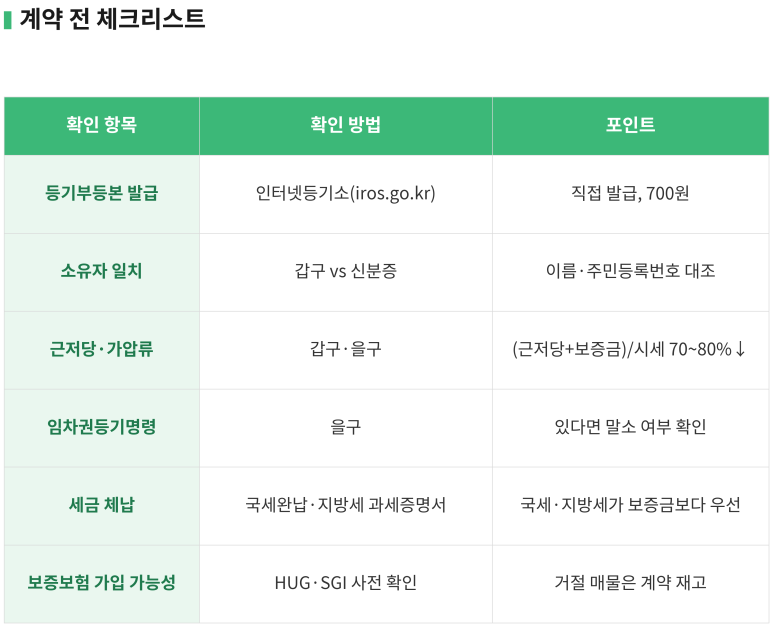
7. 계약 전 체크리스트
8. 안전장치를 두 겹으로 — 특약과 보증보험
(1) 계약서 특약 명시: "잔금 지급일까지 현재의 등기부등본상 권리관계를 유지하며, 이를 위반할 경우 계약을 해제하고 손해를 배상한다"는 조항을 특약사항에 명시해두면, 계약 이후 새로운 근저당·가압류가 설정되는 상황에 법적으로 대응할 근거가 생깁니다.
(2) 전세보증금 반환보증보험 가입: 아무리 꼼꼼히 확인해도 100% 위험을 없앨 수는 없습니다. HUG나 SGI서울보증 등에서 제공하는 전세보증금 반환보증보험은 보증금의 연 0.1~0.2% 수준의 보험료로 가입할 수 있는데, 임대인이 보증금을 돌려주지 못하는 경우 보증기관이 대신 지급해주는 최후의 안전장치입니다.
9. 결론 — 등기부등본은 '읽는 것'이 아니라 '해석하는 것'
등기부등본은 어려운 서류가 아닙니다. 갑구에서 소유자와 가압류를, 을구에서 근저당과 임차권등기명령을 확인하는 것만으로도 상당수의 위험을 걸러낼 수 있습니다. 여기에 전세가율 계산, 세금 체납 확인, 보증보험 가입까지 더하면 훨씬 안전한 계약을 만들 수 있습니다. 700원짜리 서류 한 장이 수억 원의 보증금을 지키는 가장 확실한 첫걸음이라는 점, 꼭 기억해두시기 바랍니다.
본 자료는 일반적인 부동산 계약 주의사항을 안내하는 참고용 정보이며, 개별 계약 및 권리관계에 대한 법률 자문을 대체하지 않습니다. 실제 계약 전에는 등기부등본을 반드시 직접 발급받아 확인하시고, 복잡한 권리관계가 있는 매물은 변호사·법무사 등 전문가 상담을 병행하시기 바랍니다. 본문의 등기부등본 예시는 이해를 돕기 위해 작성된 가상의 샘플로, 실제 인물·부동산과는 무관합니다.
'부동산정보' 카테고리의 다른 글
| [분당·평촌 심화편①] 분당 시범단지(THE시범) 완전 해부 — "분당 재건축의 바로미터"라 불리는 이유 (0) | 2026.09.17 |
|---|---|
| [노량진뉴타운 심화편③] 노량진8구역 완전 해부 — 하이엔드 '아크로'가 온다, "현금 25억은 있어야" 진짜 의미 (0) | 2026.09.16 |
| [노량진뉴타운 심화편②] 노량진6구역 완전 해부 — "반포보다 비싼 노량진", 고분양가 논란 속 결국 완판된 이유 (0) | 2026.09.14 |
| [노량진뉴타운 심화편①] 노량진1구역 완전 해부 — 23년 만의 관리처분, "현금 20억은 있어야" 진입 가능한 이유 (0) | 2026.09.13 |
| [노원 재건축 3대장 심화편③] 상계주공5단지 완전 해부 — "국평 받으려면 6억 내야"라는 말의 진짜 의미 (0) | 2026.09.11 |


